De digitale euro: wat het is en wat nog niet vaststaat
De digitale euro is digitaal geld van de centrale bank, naast contant geld. Lees wat er al vaststaat, wat nog niet, en wat het voor jou betekent.

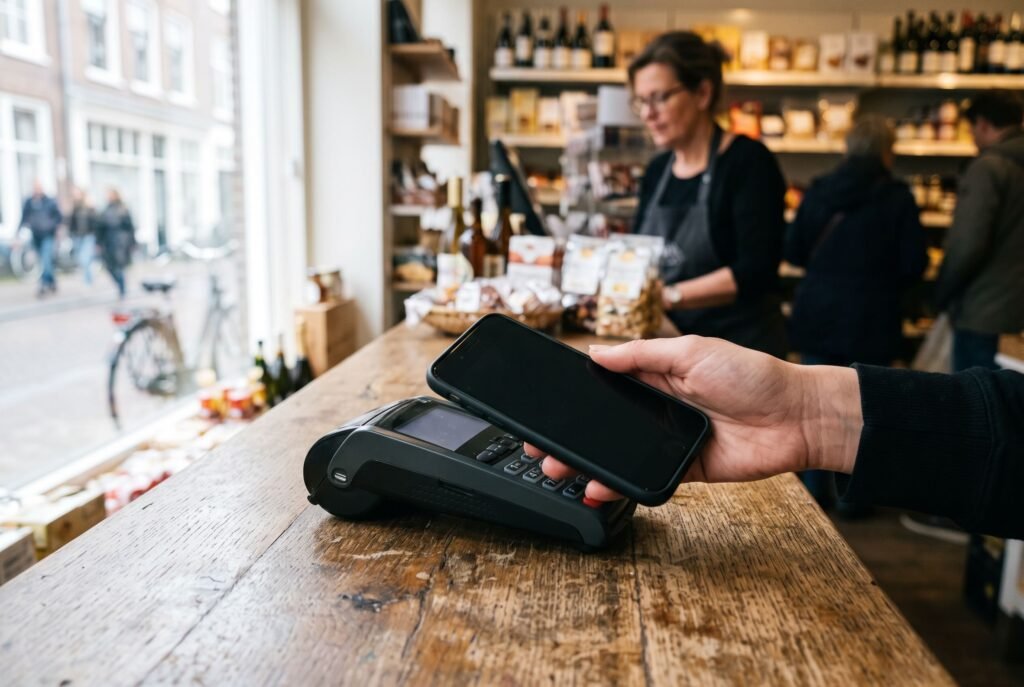
De digitale euro is een digitale vorm van contant geld, uitgegeven door de Europese Centrale Bank (ECB). Dat is de bank die de euro beheert voor de 21 landen die hem gebruiken. Je zou hem in een app of op een pasje hebben en ermee betalen in de winkel, online en aan andere mensen. Bestaan doet hij nog niet.
De besluitvorming is wel ver gevorderd. Op 9 juli 2026 stemde het Europees Parlement in met het mandaat om over de wet te onderhandelen: 416 stemmen voor, 169 tegen, 22 onthoudingen. De lidstaten hadden hun standpunt al op 19 december 2025 bepaald. De instellingen van de Europese Unie praten nu over de definitieve tekst. Aan die wet hangt de ECB haar hele planning op. Komt hij er in 2026 door, dan begint medio 2027 een proef en volgt in 2029 mogelijk de eerste uitgifte.
Wat de digitale euro precies is
Geld heeft op dit moment twee vormen. Contant geld komt rechtstreeks van de centrale bank: een biljet van twintig euro is een tegoed op de ECB zelf. Het geld op je bankrekening is iets anders, namelijk een vordering op je bank. In het dagelijks gebruik merk je dat verschil niet. Het gaat pas tellen op de dag dat een bank in de problemen komt.
De digitale euro zou de eerste digitale vorm van centralebankgeld worden die voor iedereen beschikbaar is. Je krijgt hem niet bij de ECB zelf, maar via je bank of een andere betaaldienstaanbieder, een bedrijf dat betalingen voor je regelt. Die blijft ook je aanspreekpunt als er iets misgaat. Je zet er geld op zoals je nu geld pint, en je haalt het er net zo makkelijk weer af.
Het is geen cryptomunt. Bij bitcoin en andere coins staat er geen instelling achter die de waarde garandeert. De koers is wat kopers en verkopers er op dat moment voor overhebben. Een digitale euro is altijd precies een euro waard, net als het biljet in je portemonnee.
Een paar dingen liggen in beide onderhandelingsstandpunten al vast. Hij wordt wettig betaalmiddel in het hele eurogebied: een betaalmiddel dat je in principe nergens geweigerd mag worden. Je dagelijkse betalingen zijn gratis. En rente krijg je er niet over, want het is bedoeld om mee te betalen en niet om mee te sparen.
Waarom Europa hieraan werkt
Het eerste argument is het concreetste. Voor betalingen aan de kassa leunt Europa zwaar op twee Amerikaanse bedrijven: Visa en Mastercard verwerken samen ongeveer twee derde van alle kaartbetalingen in het eurogebied. Dat cijfer komt van De Nederlandsche Bank, de centrale bank van Nederland en toezichthouder op het betalingsverkeer. Online en mobiel betalen loopt bovendien steeds vaker via Amerikaanse techbedrijven. Een eigen Europees betaalmiddel zou die afhankelijkheid verkleinen.
Het tweede argument is abstracter en gaat over wat voor soort geld we digitaal gebruiken. Contant geld is nu het enige publieke betaalmiddel dat je hebt. Betaal je digitaal, dan loopt het altijd via een particulier bedrijf. Zolang je pinpas het doet, merk je daar niets van.
Dat contante geld is in Nederland beter beschikbaar dan vaak wordt aangenomen. In 2025 nam 96 procent van de toonbanklocaties contant geld aan, dus winkels, horeca en andere plekken met een kassa. De overige 4 procent accepteerde alleen pinbetalingen, ongeveer dezelfde verhouding als het jaar daarvoor. Bij een storing in het pinsysteem vraagt 78 procent van de ondernemers klanten om contant af te rekenen. Wat daalt is niet de acceptatie, maar hoe vaak we het gebruiken.
Hoe betalen met een digitale euro zou gaan
Je opent een digitale portemonnee bij je bank of bij een andere betaaldienstaanbieder. Betalen doe je met een app op je telefoon of met een pasje, voor wie geen app wil of kan gebruiken. De Nederlandsche Bank schrijft dat je bij je bank of op een postkantoor hulp kunt krijgen als je minder digitaal vaardig bent.
Er komen twee manieren om te betalen, en het verschil ertussen is groter dan het op het eerste gezicht lijkt. Online reken je af zoals je nu pint of in een webshop betaalt. Offline laad je vooraf geld op je telefoon of pasje. Betalen doe je dan zonder internetverbinding, door je apparaat tegen dat van de ander of tegen de betaalautomaat te houden.
In de tabel hieronder staan die twee naast elkaar. Je ziet wat je nodig hebt, of er internet aan te pas komt, wie de betaling kan zien en waar het geld ondertussen staat.
| Online betalen | Offline betalen | |
|---|---|---|
| Wat je nodig hebt | Een digitale portemonnee bij je bank of betaaldienstaanbieder | Saldo dat je vooraf op je telefoon of pasje hebt gezet |
| Internetverbinding | Nodig | Niet nodig |
| Wie de betaling ziet | Je bank ziet wat de regels tegen witwassen vereisen; de ECB kan de betaling niet aan jou koppelen | Alleen jij en degene aan wie je betaalt |
| Waar het geld staat | In het centrale systeem dat de centrale banken samen beheren | Op je eigen telefoon of pasje |
Wil je meer uitgeven dan je in je digitale portemonnee hebt staan, dan hoeft dat geen probleem te zijn. Je koppelt hem aan je gewone bankrekening, en is je saldo te laag, dan wordt het verschil automatisch aangevuld. Voor jou voelt dat als een gewone betaling.
Hoeveel digitale euro je mag aanhouden
Er komt een maximum aan het bedrag dat je in je digitale portemonnee mag hebben. Hoe hoog dat wordt, weet op dit moment niemand. Het staat in geen van beide onderhandelingsstandpunten en het is precies een van de punten waarover nu wordt gesproken.
De reden voor zo’n grens is dat banken het geld op je rekening gebruiken om leningen mee te verstrekken. Zetten veel mensen tegelijk een groot deel van hun geld om in digitale euro’s, dan houden banken minder over om uit te lenen. De ECB noemt dat risico zelf als de reden dat er een limiet moet komen.
Over wie de hoogte bepaalt, verschillen de twee kampen. De lidstaten willen dat de ECB de limiet vaststelt, maar binnen een plafond dat de Raad afspreekt, het orgaan waarin de ministers van de lidstaten samenkomen. Dat plafond wordt minstens elke twee jaar opnieuw bekeken. Het Europees Parlement wil dat besluit niet uit handen geven en eist volledige zeggenschap bij die herziening.
Dat ene bedrag bepaalt straks meer dan welke andere bepaling ook. Bij een ruime limiet wordt de digitale euro iets dat je dagelijks gebruikt. Bij een krappe limiet wordt het een tweede portemonnee die je een keer vult en daarna vergeet.
Wat de digitale euro niet is
Drie beweringen over de digitale euro komen steeds terug. Je kunt ze alle drie langs de wetsvoorstellen en de stukken van de ECB leggen. Dat levert per bewering een genuanceerder antwoord op dan de korte versie die rondgaat.
Verdwijnt contant geld
Nee, en op dit punt gaat de wetgeving juist de andere kant op. Naast de wet over de digitale euro ligt er een tweede voorstel dat de positie van contant geld versterkt. De lidstaten spraken op 19 december 2025 af dat winkels en dienstverleners contant geld niet meer mogen weigeren. Uitzonderingen zijn er voor aankopen op afstand en onbemande betaalpunten. Landen moeten bovendien bijhouden of contant geld overal bereikbaar blijft. Het Parlement wil daar nog bovenop dat lidstaten een plan klaar hebben voor het geval elektronisch betalen grootschalig uitvalt, met extra aandacht voor kwetsbare mensen.
Wat wel klopt: contant geld wordt steeds minder gebruikt. Die daling loopt al jaren en staat los van de digitale euro.
Kan de ECB zien wat je koopt
Bij offline betalen niet. Dan weten alleen jij en degene aan wie je betaalt ervan, net als bij contant geld. Bij online betalen worden je gegevens gepseudonimiseerd. Dat is een techniek waarbij je naam wordt vervangen door een code, zodat de ECB een betaling niet aan jou als persoon kan koppelen. Je bank ziet wel iets, maar alleen wat de regels tegen witwassen en terrorismefinanciering voorschrijven. Voor commercieel gebruik van je gegevens is jouw uitdrukkelijke toestemming nodig.
Een punt blijft in beide kampen onderbelicht. Online betalen met een digitale euro wordt niet zo anoniem als contant geld. Dat beweert de ECB ook nergens. Alleen de offline variant komt daarbij in de buurt.
Wordt het programmeerbaar geld
De ECB is daar ondubbelzinnig over. De digitale euro wordt nooit programmeerbaar geld: geen tegoeden die alleen in bepaalde winkels werken, geen bedragen die op een datum vervallen. In haar eigen woorden wil de ECB geen beperkingen op waar, wanneer en met wie mensen en bedrijven hun digitale euro gebruiken.
De verwarring komt van een ander begrip dat erop lijkt: voorwaardelijke betalingen. Daarbij stel jij zelf een voorwaarde in. Bijvoorbeeld dat de huur elke maand automatisch wordt overgemaakt, of dat een bedrag pas wordt betaald zodra een pakket is bezorgd. Dat soort betalingen is getest. Het verschil met programmeerbaar geld zit in wie de voorwaarde stelt: bij het eerste ben jij dat, bij het tweede iemand anders.
Waar de discussie nog over gaat
Op een aantal vragen geven de stukken geen antwoord. Dat zijn niet de minste.
De hoogte van de limiet is er daar een van, en die staat niet op zichzelf. Banken wijzen erop dat een ruime limiet spaargeld bij hen weghaalt. Wie de limiet juist laag houdt, maakt de digitale euro minder bruikbaar in het dagelijks leven. Allebei die argumenten kloppen en ze wijzen elk een andere kant op. Daarom ligt er nog geen bedrag.
Dan de privacy. De ECB en het Parlement wijzen op technieken als nulkennisbewijzen, waarmee een systeem kan vaststellen dat een betaling klopt zonder de onderliggende gegevens te zien. Privacyorganisaties wijzen erop dat er hoe dan ook een centraal systeem komt waar digitale betalingen langskomen, ook al staan er geen namen bij. Welk van de twee zwaarder weegt, hangt af van hoeveel vertrouwen je hebt in de instelling die dat systeem beheert. Daar gaat geen technische bepaling over.
Er is ook een vraag over de ECB zelf. Diezelfde instelling stelt de rente vast en heeft daarmee invloed op waarom alles steeds duurder wordt. Straks zou zij daarnaast een betaalmiddel uitgeven dat honderden miljoenen mensen dagelijks gebruiken. Hoe die twee rollen zich tot elkaar verhouden, is met een wet niet vanzelf beantwoord.
En er zijn de kosten. De ECB raamt de ontwikkeling tot aan een eerste uitgifte op ongeveer 1,3 miljard euro en de exploitatie daarna op ongeveer 320 miljoen euro per jaar. Die rekening komt niet bij gebruikers of winkeliers terecht, zegt de ECB, want het stelsel van centrale banken brengt geen systeem- of verwerkingskosten in rekening. Wat het betekent voor de winst die de centrale banken jaarlijks aan de lidstaten afdragen, staat er niet bij.
Wanneer de digitale euro er kan zijn
Dat hangt van de wet af, en die is er nog niet. Loopt hij vertraging op, dan schuift alles wat erna komt mee: de proef van twaalf maanden vanaf medio 2027 en de uitgifte in 2029. De ECB heeft dat verband zelf zo gelegd.
In de tabel hieronder staat welke stappen al gezet zijn en welke nog moeten komen.
| Wanneer | Wat er gebeurde of nog moet gebeuren |
|---|---|
| 28 juni 2023 | De Europese Commissie doet het wetsvoorstel |
| November 2023 tot oktober 2025 | De ECB werkt de voorbereidingsfase af |
| 30 oktober 2025 | De ECB besluit door te gaan naar de volgende fase |
| 19 december 2025 | De lidstaten bepalen hun onderhandelingsstandpunt |
| 9 juli 2026 | Het Europees Parlement stemt in met zijn onderhandelingsmandaat |
| Eind 2026 | Streefdatum voor een akkoord over de wet |
| Medio 2027 | Start van de proef, twaalf maanden |
| 2029 | Vroegst mogelijke eerste uitgifte |
Ook als alles volgens plan verloopt, neemt de ECB het besluit om daadwerkelijk uit te geven pas nadat de wet er ligt. Tot dat moment is elk jaartal in deze tabel een planning en geen belofte.
Wat dit voor jou betekent
Voorlopig niets. Je hoeft je nergens voor aan te melden, er verandert niets aan je bankrekening en je pinpas blijft doen wat hij doet. Komt de digitale euro er, dan regel je hem bij de bank waar je al klant bent.
Wat je wel kunt doen, is de discussie op het juiste punt volgen. De privacyvraag krijgt veruit de meeste aandacht en juist daar liggen de regels inmiddels behoorlijk vast. De vraag die de uitkomst bepaalt is een andere: hoeveel digitale euro je straks mag aanhouden. Daarvoor is nog geen bedrag genoemd. Het eerstvolgende moment waarop dat kan gebeuren is de afronding van de onderhandelingen, die voor eind 2026 op de rol staat.
Meer artikelen over Europa, geld en samenleving vind je in onze rubriek maatschappelijke onderwerpen.
Veelgestelde vragen over de digitale euro
Wat het verschil is met geld op je bankrekening
Het geld op je bankrekening is een vordering op je bank. De digitale euro zou rechtstreeks komen van de Europese Centrale Bank, de bank die de euro beheert voor de 21 landen die hem gebruiken. In het dagelijks gebruik zou je het verschil nauwelijks merken; het telt pas als een bank in de problemen komt.
Kost de digitale euro geld
Voor consumenten niet. Het openen en aanhouden van een digitale portemonnee is gratis en je dagelijkse betalingen zijn dat ook. Rente krijg je er niet over, want de digitale euro is bedoeld als betaalmiddel en niet als spaarproduct.
Moet elke winkel de digitale euro accepteren
De meeste wel, want de digitale euro wordt wettig betaalmiddel. Het Europees Parlement wil uitzonderingen maken voor zzp’ers en kleine bedrijven die ook geen andere digitale betaalmiddelen aannemen. Bij een stroomstoring of een vergelijkbare storing mag een winkel tijdelijk weigeren.
Kun je betalen zonder internet
Ja, daarvoor is de offline variant bedoeld. Je zet vooraf geld op je telefoon of pasje en houdt dat bij het afrekenen tegen het apparaat van de ander. Er komt geen internetverbinding aan te pas. Je privacy is dan vergelijkbaar met die bij contant geld: alleen jij en de ontvanger weten van de betaling.
Wanneer kun je de digitale euro gebruiken
Op zijn vroegst in 2029, en alleen als de Europese wetgeving in 2026 rond komt. Daarvoor loopt vanaf medio 2027 nog een proef van twaalf maanden. Het definitieve besluit om de digitale euro uit te geven neemt de Europese Centrale Bank pas nadat de wet er is.
Bronnen
- Europese Centrale Bank, Veelgestelde vragen over de digitale euro
- Europese Centrale Bank, Hoe zou de digitale euro werken
- Europese Centrale Bank, Eurosysteem start met volgende fase van het project voor de digitale euro, 30 oktober 2025
- De Nederlandsche Bank, Waarom komt er misschien een digitale euro
- De Nederlandsche Bank, Acceptatie contant geld blijft op peil
- Raad van de Europese Unie, Council agrees position on the digital euro and on strengthening the role of cash, 19 december 2025
- Europees Parlement, Digital euro: MEPs ready to start negotiations, 9 juli 2026
Aanbevolen artikelen