
Wie betaalt stormschade? Zo zit het met buren en bomen
Stormschade is schade door harde wind aan je huis, tuin of auto. Wanneer betaalt je verzekeraar, en wanneer de buren of de gemeente?
 Door Team Kennisdomein
15 minuten lezen
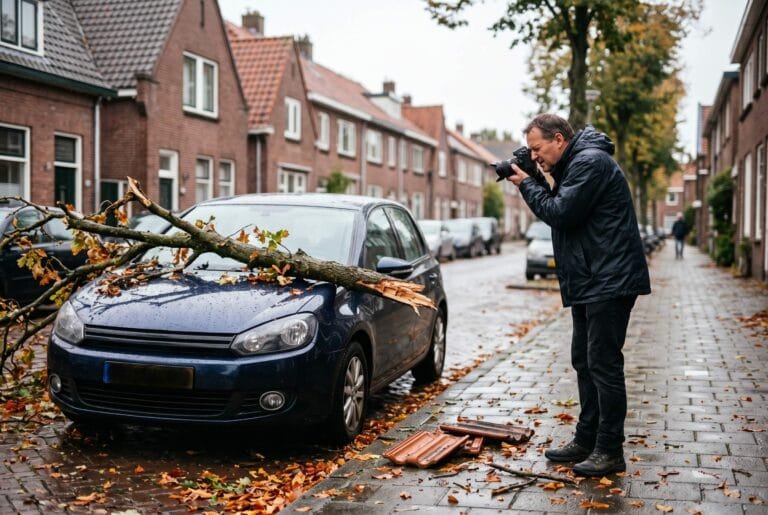
Meestal betaal je stormschade via je eigen verzekering, ook als de dakpannen van de buren kwamen. Verzekeraars vergoeden stormschade in de regel vanaf windkracht 7, schrijft Kifid, het klachteninstituut waar je terechtkunt als je het niet eens bent met je verzekeraar. Volgens de windschaal van het KNMI, de weerdienst van de overheid, is dat een gemiddelde wind van 50 tot 61 kilometer per uur. De buren of de gemeente betalen pas als hun dak of hun boom niet in orde was. Een storm alleen maakt niemand aansprakelijk. Huur je, dan moet de verhuurder de schade aan de woning wel herstellen. Meer over je rechten lees je in het kennisgebied Juridisch.
Wanneer het voor je verzekering storm is
Voor je verzekering is het in de regel storm vanaf windkracht 7. Het KNMI noemt dat harde wind, waarbij je lastig tegen de wind in fietst. De weerdienst is strenger: die spreekt pas van storm bij windkracht 9. Dat is een wind van 75 tot 88 kilometer per uur, en voor de naam storm moet die een heel uur aanhouden. Bij die kracht waaien volgens de windschaal schoorsteenkappen en dakpannen weg.
Dat verschil verklaart een misverstand. Je leest vaak dat je pas iets vergoed krijgt als het officieel stormde. Voor je polis hoeft dat niet. Wat telt, is de definitie in je eigen voorwaarden. Staat het woord storm daar niet in uitgelegd, dan kijkt Kifid naar de gewone betekenis in het woordenboek: zeer hevige wind.
Wie moet bewijzen dat het stormde
Jij. In een zaak die Kifid beschrijft, moesten de bewoners zelf aantonen dat er een zeer hevige wind was. Hun verzekeraar wees op de berichten van het KNMI over die dag, en daarin stond geen storm. Een foto van de schade bewijst nog niet dat de wind hard genoeg was. Noteer daarom de datum en het tijdstip van de schade. Zoek ook op hoe hard het die dag waaide bij het dichtstbijzijnde weerstation van het KNMI. Schade die je pas weken later opmerkt, is lastiger aan één stormnacht te koppelen.
Wat je woonverzekering wel en niet dekt
De meeste woonhuisverzekeringen dekken schade door storm aan de woning, aan de inboedel en aan schuttingen, meldt het Verbond van Verzekeraars, de branchevereniging van verzekeraars. Daarbij hoort vaak een eigen risico: een deel van de schade dat je zelf betaalt. Hoe hoog dat is, staat op je polisblad. Zet je na de storm een nieuwe schutting neer, let dan op hoe hoog hij zonder vergunning mag. In de voortuin is dat 1 meter, naast en achter het huis meestal 2 meter.
Een woonverzekering bestaat meestal uit twee delen. De opstalverzekering betaalt voor het huis zelf, zoals het dak, de gevel en de schutting. De inboedelverzekering betaalt voor wat erin staat. Waait je dak open en regent het op je bank, dan betaalt de opstalverzekering het dak en de inboedelverzekering de bank. Welke verzekeringen je nodig hebt, lees je in ons artikel over welke verzekeringen je moet hebben.
Waar verzekeraars vaak niet betalen
Kifid noemt een paar bekende redenen waarom verzekeraars schade in en om het huis niet vergoeden. De eerste is achterstallig onderhoud, zoals dakpannen die al los lagen of een boom die door slecht onderhoud omwaait. De tweede is schade die langzaam is ontstaan, zoals een partytent die het hele jaar buiten stond. De derde is de tuin zelf. Tijdens storm Eunice, begin 2022, woei het dak van het tuinhuis van de buren in de tuin ernaast en beschadigde bomen en planten. De bewoners stelden dat ze bijna 13.000 euro schade hadden. Hun verzekeraar hoefde niet te betalen, oordeelde Kifid, omdat de polis schade aan de tuin door weer uitsloot. Dat gold ook al hadden ze een allriskdekking. Of ze de buren aansprakelijk hebben gesteld, is niet bekend.
Kifid wijst op nog een valkuil. Staat storm niet bij de uitsluitingen, dan ben je daarmee nog niet verzekerd. De schade moet eerst in de lijst van gedekte gebeurtenissen staan. Een vrouw met 1.600 euro schade aan haar tuinmeubels kreeg daarom niets, omdat haar polis storm alleen noemde bij schuttingen, tuinhuisjes en zonnepanelen.
Stormschade aan je auto
Stormschade aan je eigen auto is verzekerd als je beperkt casco hebt, ook wel WA-plus, of allrisk. Met alleen een WA-verzekering krijg je die schade niet vergoed. Die verzekering betaalt de schade die jij bij anderen maakt. Volgens het Verbond van Verzekeraars heeft ongeveer twee derde van de auto’s in Nederland zo’n verzekering.
Valt er een boom of een dakpan op je auto, dan geldt verder hetzelfde als bij je huis. Je meldt de schade bij je eigen verzekeraar. Of de eigenaar van die boom of dat dak moet betalen, hangt af van de vraag of die iets verkeerd heeft gedaan. Dat lees je hieronder.
Wanneer de buren moeten betalen
De buren betalen als hun dak of schoorsteen niet in orde was. De storm alleen is daarvoor geen reden. Stel, het is zondagochtend na een nacht met zware windstoten. In je voortuin ligt de halve schoorsteen van de buren, en in je schutting zit een gat. Vaak lees je dat de buren niet aansprakelijk zijn, omdat een storm overmacht is. Voor een dak of een schoorsteen is dat te kort door de bocht.
Het Burgerlijk Wetboek maakt de bezitter van een gebouw aansprakelijk als dat gebouw gevaar oplevert omdat het niet in orde is. Wie als eigenaar staat ingeschreven, geldt als bezitter. De maat is wat je in de gegeven omstandigheden van zo’n gebouw mag verwachten. In de wet heet zo’n gebouw of bouwwerk een opstal. Het gaat dus niet om de vraag of het stormde, maar of het dak in orde was. Een dakpan die al maanden los lag of een rotte schoorsteen is niet in orde, ook niet als het stormt. Een goed onderhouden dak dat bezwijkt onder windstoten die ver boven het gewone uitkomen, kan wel aan de eisen hebben voldaan. Dan betaalt de buurman niet.
Huren de buren, dan spreek je voor hun dak of schoorsteen de eigenaar van hun huis aan, meestal de verhuurder of de woningcorporatie.
Een boom van de buren
Voor een boom werkt het anders. Een boom is geen bouwwerk, dus die regel geldt niet. Het gerechtshof in Den Haag oordeelde in 2007 over een Italiaanse populier van ongeveer 25 meter. Die was bij een zware storm in de tuin van de buren gevallen. Het hof beoordeelde dat als een gewone onrechtmatige daad. De vraag is dan of de eigenaar onzorgvuldig was. Hij moet zo’n hoge boom met enige regelmaat laten controleren. Doet hij dat, dan is hij alleen aansprakelijk als hij wist of had moeten weten dat de boom erg verzwakt was. Dan gaat het om een boom die daardoor eerder kon omwaaien. Die eigenaar liet de boom al jaren door een hovenier onderhouden en betaalde niet.
Wie de buren aanspreekt, moet dat bewijzen. Foto’s van de boom van voor de storm, of een brief waarin je de buren eerder op het gevaar wees, zijn daarom goud waard. Foto’s die pas jaren later waren gemaakt, en een brief die over samen snoeien ging en niet over gevaar, hielpen in deze zaak niet.
Als jouw spullen wegwaaien
Het kan ook andersom gaan. Waait jouw trampoline of tuinset tegen de auto van de buren, dan is de vraag of je voorzichtig genoeg was. Liet je die los staan terwijl er voor zware windstoten was gewaarschuwd, dan kan een rechter dat onzorgvuldig vinden. Ben je aansprakelijk, dan is dat een zaak voor je aansprakelijkheidsverzekering voor particulieren, als je die hebt.
Wanneer de gemeente betaalt
Voor een boom van de gemeente gelden dezelfde regels als voor een boom van de buren. De gemeente moet haar bomen controleren en ingrijpen als ze weet of had moeten weten dat een boom gevaarlijk is. Dat een boom omwaait, bewijst nog niet dat ze tekortschoot.
Hoe het mis kan gaan, laat een zaak in Zutphen zien. Daar brak in juli 2015 een grote tak van een kastanjeboom bij de opstapplaats van de fluisterboot, een rondvaartboot. De tak raakte een vrouw die stond te wachten. De gemeente had de boom al in 2012 als risicoboom aangemerkt en hem in mei 2015 op de kaplijst gezet voor het najaar. Maar ze liet het bij een nieuwe controle met het oog, zette de plek niet af en waarschuwde niemand. Het gerechtshof Arnhem-Leeuwarden oordeelde in 2020 dat de gemeente aansprakelijk was. De Hoge Raad, de hoogste rechter van Nederland, liet dat in 2021 in stand. Het was die dag windstil, maar de regel is dezelfde als bij storm.
Wat je de gemeente vraagt
Valt er een boom van de gemeente op je huis of auto? Vraag dan schriftelijk wanneer de boom voor het laatst is gecontroleerd en wat daarbij is gevonden. Stond er een gebrek in het verslag, dan maak je een kans. Ben je van plan om naar de rechter te gaan, lees dan eerst wat de kosten van een rechtszaak zijn. Bij gladheid op de stoep speelt dezelfde vraag naar de zorg van de gemeente, zoals je leest in ons artikel over sneeuw en gladheid.
Wie wat betaalt in één overzicht
In de tabel zie je per situatie wie de schade als eerste betaalt en wanneer een ander ervoor opdraait. Wat jouw polis precies dekt, staat altijd in je eigen voorwaarden.
| Situatie | Wie betaalt eerst | Wanneer iemand anders betaalt |
|---|---|---|
| Je eigen dak of schutting beschadigd | Je opstalverzekering, of bij een huurhuis voor je schutting vaak je inboedelverzekering, min het eigen risico | Niemand, tenzij iemand anders de schade veroorzaakte |
| Regen via een kapot dak op je spullen | Je inboedelverzekering | Niemand, tenzij iemand anders de schade veroorzaakte |
| Dakpannen van de buren op je auto | Je beperkt casco of allrisk, bij alleen WA jijzelf | De buren, als hun dak niet in orde was |
| Boom van de buren op je schuur | Je opstalverzekering | De buren, als ze wisten of hadden moeten weten dat de boom gebreken had |
| Boom van de gemeente op je auto | Je beperkt casco of allrisk, bij alleen WA jijzelf | De gemeente, als ze haar zorg voor de boom verwaarloosde |
| Stormschade aan je huurhuis | De verhuurder, die moet het herstellen | Voor je spullen de verhuurder, als het gebrek aan hem te wijten is, zoals achterstallig onderhoud |
Huur je of woon je in een appartement
Huur je, dan hoeft stormschade aan de woning niet via jou te lopen. Een kapot dak of een losgewaaid raam is een gebrek, en volgens het Burgerlijk Wetboek moet de verhuurder een gebrek op jouw verzoek verhelpen. Meld het dus meteen schriftelijk.
Blijft het herstel uit, stuur dan een ingebrekestelling. Dat is een brief waarin je de verhuurder een redelijke termijn geeft om het alsnog te doen. Laat hij die termijn verlopen, dan mag je de reparatie zelf laten doen en de redelijke kosten van de huur aftrekken.
Zolang je minder woongenot hebt, kun je een lagere huur vragen, vanaf het moment dat je het gebrek hebt gemeld. Betaal niet op eigen houtje minder, maar spreek het af of vraag het aan de Huurcommissie of de rechter. Schade aan je spullen hoeft de verhuurder alleen te betalen als het gebrek aan hem te wijten is, bijvoorbeeld een dak dat al lang lekte. Verzeker je spullen daarom zelf, met een inboedelverzekering.
Heb je een appartement, kijk dan eerst of de vereniging van eigenaars een opstalverzekering heeft voor het hele gebouw. Is dat zo, dan meld je schade aan het dak of de gevel bij het bestuur van de vereniging, niet bij je eigen verzekeraar.
Wat je direct na de storm doet
Meld de schade zo snel als het redelijkerwijs kan. Dat eist het Burgerlijk Wetboek van iedereen met een verzekering. Ben je te laat, dan mag je verzekeraar de uitkering in de regel alleen verlagen met de schade die hij door die vertraging lijdt. Je recht op vergoeding vervalt alleen als je polis dat zegt en de verzekeraar echt benadeeld is, of als je hem wilde misleiden.
Je moet ook doen wat redelijk is om erger te voorkomen. Leg een zeil over het gat in je dak, zet losse delen vast en haal spullen uit de regen. De redelijke kosten van zo’n noodreparatie betaalt je verzekeraar, zo staat in de wet. Doe je niets en wordt de schade daardoor groter, dan mag de verzekeraar het extra deel inhouden.
Maak foto’s voordat je iets opruimt of repareert, en bewaar kapotte onderdelen tot de verzekeraar ze heeft gezien. Een noodreparatie mag meteen, maar wacht met de definitieve reparatie tot je verzekeraar heeft laten weten wat hij vergoedt. Kwam de schade van de buren of van een boom van de gemeente? Stuur dan binnen een paar dagen een korte brief waarin je hen aansprakelijk stelt. Dat hoeft niet ingewikkeld: wat er gebeurde, waar, wanneer, en dat je hen aanspreekt.
Je verzekeraar kan het geld bij de buren halen
Je hoeft niet zelf met de buren te procederen. Betaalt je verzekeraar de schade, dan neemt hij volgens de wet jouw recht op schadevergoeding over. Hij kan het geld dus zelf terughalen bij de buren of de gemeente, als die aansprakelijk zijn. Het eigen risico heeft je verzekeraar niet betaald. Dat deel kun je zelf bij de aansprakelijke partij terugvragen.
Waarom de overheid niet bijspringt
De overheid betaalt niet voor stormschade die je had kunnen verzekeren, en dat is bijna alle stormschade aan je huis, je spullen en je auto. Bij een grote ramp betaalt ze soms wel een tegemoetkoming, op grond van de Wet tegemoetkoming schade bij rampen. Voor een storm geldt die wet alleen als de regering hem bij koninklijk besluit van toepassing verklaart. De ramp moet dan even ernstig zijn als een overstroming of een aardbeving. En zelfs dan heb je geen recht op geld voor schade die redelijkerwijs te verzekeren was. Heb je geen verzekering, dan draag je de schade zelf.
Ons oordeel is daarom eenvoudig. Stel bij stormschade niet eerst de vraag wie de schuld heeft. Meld het bij je eigen verzekeraar, maak foto’s en beperk de schade. De strijd met de buren of de gemeente kan je verzekeraar beter voeren dan jij. De beste bescherming kost bovendien weinig: laat je dak en je hoge bomen voor de herfst nakijken. Daarmee voorkom je schade, en je staat sterker als er toch een dakpan van jouw dak bij de buren belandt.
Veelgestelde vragen over stormschade
Is stormschade aan mijn auto verzekerd als ik alleen WA heb?
Nee. Een WA-verzekering betaalt alleen de schade die jij met je auto bij anderen maakt. Stormschade aan je eigen auto is verzekerd met beperkt casco, ook wel WA-plus, of met allrisk, meldt het Verbond van Verzekeraars. Heeft de eigenaar van een boom of een dak de schade veroorzaakt door slecht onderhoud, dan kun je hem wel zelf aansprakelijk stellen.
Wie betaalt als een boom van de gemeente op mijn auto valt?
Eerst je eigen beperkt casco of allrisk. De gemeente betaalt alleen als ze wist of had moeten weten dat de boom gevaarlijk was en onvoldoende maatregelen nam. Zo oordeelde het gerechtshof Arnhem-Leeuwarden in 2020 over een boom in Zutphen die al als risicoboom bekendstond. Vraag de gemeente daarom naar de controles van de boom.
Hoe snel moet ik stormschade melden?
Zo snel als redelijkerwijs mogelijk, zegt het Burgerlijk Wetboek. Een vaste termijn staat niet in de wet, maar je polis kan er een noemen. Meld je te laat, dan mag je verzekeraar de uitkering in de regel alleen verlagen met de schade die hij daardoor lijdt. Alleen als hij door de vertraging echt benadeeld is en je polis dat zegt, kan je recht op vergoeding vervallen.
Kan ik mijn eigen risico terugkrijgen van de buren?
Ja, als de buren aansprakelijk zijn. Dat is zo als hun dak niet in orde was. Bij een boom moeten ze hebben geweten of hebben kunnen weten dat hij zo verzwakt was dat hij kon omwaaien. Huren ze, dan spreek je voor het dak de eigenaar van hun huis aan. Je verzekeraar kan terughalen wat hij heeft betaald. Het eigen risico vraag je zelf terug, met een brief waarin je de buren aansprakelijk stelt.
Hoe we dit artikel hebben gemaakt
Eerste publicatie op . Geschreven door onze eigen redactie en nagelopen op feiten, cijfers en bronnen.
Klopt er iets niet, of mis je iets? Laat het ons weten. We lopen het na en passen het artikel aan.
Bronnen
- Kifid, Wanneer vergoedt de verzekeraar schade aan of in mijn tuin?, 11 oktober 2024. Stormschade in de regel vanaf windkracht 7, bewijslast bij de bewoner, achterstallig onderhoud en tuinaanleg als uitsluiting, de zaken over storm Eunice en de tuinmeubels.
- KNMI, Windschaal van Beaufort. Windkracht 7 is 50 tot 61 kilometer per uur, storm is windkracht 9 met 75 tot 88 kilometer per uur; voor de naam storm kijkt het KNMI naar het gemiddelde over een uur.
- Verbond van Verzekeraars, Stormschade. Woonhuisverzekeringen dekken meestal storm aan woning, inboedel en schutting; twee derde van de auto’s heeft beperkt casco of allrisk.
- Burgerlijk Wetboek Boek 6, aansprakelijkheid voor opstallen en onrechtmatige daad. De eigenaar van een gebouw dat niet aan de eisen voldoet is aansprakelijk; de algemene regel voor een onrechtmatige daad.
- Burgerlijk Wetboek Boek 7, verzekering en huur. Melden zo snel als redelijk, schade beperken en de kosten daarvan, het overnemen van je vordering door de verzekeraar, en het herstel van gebreken door de verhuurder.
- Gerechtshof Den Haag, arrest over een omgewaaide populier, 31 oktober 2007. Een boom valt onder de gewone regel voor een onrechtmatige daad; regelmatige controle door een hovenier was genoeg.
- Gerechtshof Arnhem-Leeuwarden, arrest over een afgebroken boomtak in Zutphen, 28 april 2020. De gemeente was aansprakelijk omdat ze een bekende risicoboom niet afzette of nader onderzocht; de Hoge Raad liet dat op 19 november 2021 in stand.
- Wet tegemoetkoming schade bij rampen, wettekst. Alleen bij een ramp waarvoor de wet bij koninklijk besluit van toepassing is verklaard, en geen recht op een tegemoetkoming voor schade die redelijkerwijs verzekerbaar was.
Geschreven door
Team Kennisdomein is de redactie van Kennisdomein en geen persoon. De kern wordt gevormd door Chadli Hachani en Sonja Schwedersky, aangevuld met vaste schrijvers en meelezers per onderwerp.
Verder lezen in Juridisch
 Woninginbraak voorkomen en wat er echt helptEen woninginbraak is diefstal uit een huis, met of zonder braakschade. Dit helpt aantoonbaar tegen inbrekers, en dit valt tegen.
 Fatbike regels: wat nu geldt en wat nog maar een plan isEen fatbike die aan de eisen voldoet, is voor de wet een elektrische fiets. Welke fatbike regels gelden nu, en wat is nog een plan?
 Rookmelder verplicht? Waar hij hangt en wat de boete isEen rookmelder piept bij rook en is sinds 1 juli 2022 verplicht op elke woonverdieping. Wie hangt hem op, en wat als hij ontbreekt?
 Verplichte AOV voor zzp: wat de Wet BAZ regeltDe verplichte AOV voor zelfstandigen is nog een wetsvoorstel. Lees wat erin staat en wat dat nu voor jou betekent.
